
GGF-Status
Ist Ihr sozialversicherungsrechtlicher Status wirklich noch aktuell?
Unsere Position
Rechtssicherheit muss am Anfang stehen - nicht erst Jahre später.
Der sozialversicherungsrechtliche Status eines geschäftsführenden Gesellschafters sollte frühzeitig, eindeutig und belastbar geklärt werden können.
Es ist aus Sicht des GGF-Verbandes nicht sachgerecht, wenn über Jahre Beiträge gezahlt oder nicht gezahlt werden und die entscheidende rechtliche Einordnung erst später zum Streitpunkt wird.
Geschäftsführende Gesellschafter brauchen klare Verhältnisse – bevor Beiträge entstehen, Versorgung geplant oder Leistungen erwartet werden.
Schaffen Sie Rechtssicherheit
weil ein ungeklärter Status in beide Richtungen teuer werden kann
Viele geschäftsführende Gesellschafter verlassen sich über Jahre auf einen einmal angenommenen oder festgestellten sozialversicherungsrechtlichen Status.
Dabei können zwei völlig unterschiedliche Situationen bestehen:
Sie zahlen Beiträge.
Dann stellt sich die Frage, ob diese Beitragspflicht tatsächlich besteht – oder ob gesellschaftsrechtliche Gestaltungsspielräume eine andere Beurteilung ermöglichen.
Sie zahlen keine Beiträge.
Dann sollte belastbar nachvollziehbar sein, worauf die Versicherungsfreiheit beruht. Frühere Bescheide fehlen heute nicht selten – und die Deutsche Rentenversicherung kann
Sachverhalte inzwischen anders beurteilen.
Entscheidend sind deshalb Fragen wie:
- Ist mein heutiger SV-Status tatsächlich rechtssicher?
- Entspricht er meinen aktuellen Beteiligungs- und Gesellschaftsverhältnissen?
- Zahle ich Beiträge, obwohl andere Gestaltungsmöglichkeiten bestehen könnten?
- Kann ich eine bestehende Versicherungsfreiheit heute noch belastbar nachweisen?
- Welche Beitrags- oder Nachzahlungsrisiken bestehen?
- Welche Auswirkungen hat mein Status auf Versorgung und Vermögensaufbau?
Der GGF-Status schafft Klarheit in beide Richtungen: bei bestehenden Beitragspflichten ebenso wie bei einer angenommenen Versicherungsfreiheit.
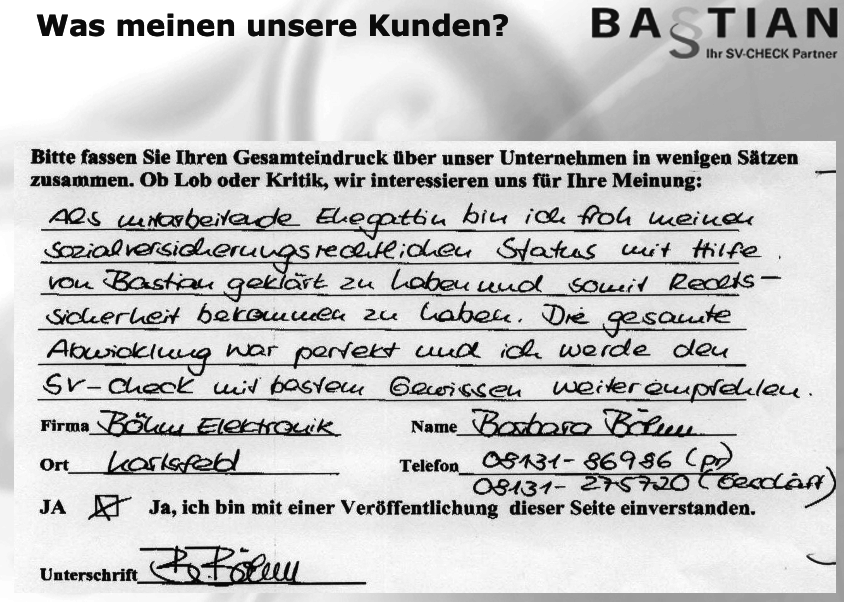
Über 180 Kundenbewertungen aus unserer Beratungspraxis
Erfahrung, die sich belegen lässt.
Über viele Jahre hinweg wurden diese Statusfragen im Rahmen einer eigenen Tätigkeit als gerichtlich zugelassener Rentenberater bearbeitet – mit Spezialisierung auf sozialversicherungsrechtliche Beurteilungen.
Die vorliegenden Mandantenstimmen stammen aus genau dieser Zeit. Sie zeigen die Zusammenarbeit, die Wahrnehmung durch Mandanten und die praktische Bedeutung einer sauberen Statusklärung – direkt, ungefiltert und ohne nachträgliche Bearbeitung.
Die heutige rechtliche rechtliche Beurteilung erfolgt in Zusammenarbeit mit einer spezialisierten Kanzlei.
 Druckversion